

Quando muore un familiare, oltre al dolore, spesso arrivano anche le questioni pratiche: beni da gestire, pratiche da sbrigare, ma anche eventuali debiti fiscali lasciati dal defunto. In questo contesto, una delle domande più frequenti è: se rinuncio all’eredità, il Fisco può comunque venire a chiedermi il pagamento delle imposte non versate dal defunto?
1. Chiamato all’eredità non significa automaticamente erede
La prima distinzione fondamentale è tra “chiamato all’eredità” ed “erede”.
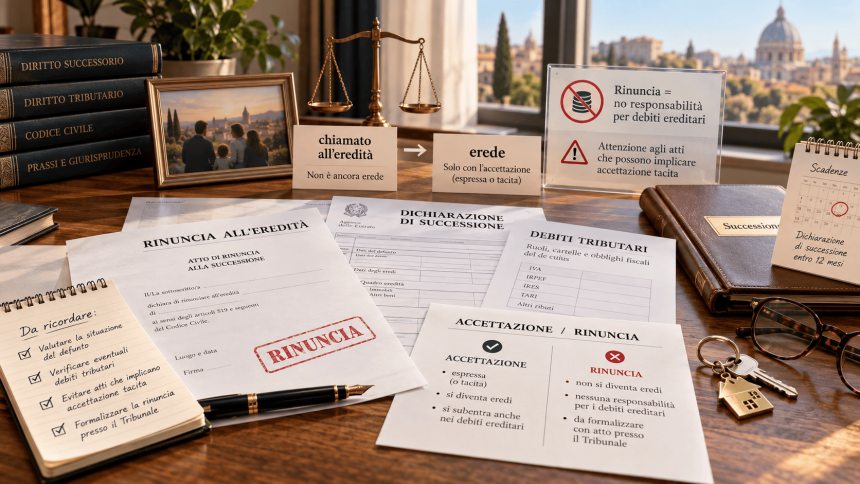
Il chiamato all’eredità è il soggetto che, per legge o per testamento, è potenzialmente destinato a subentrare nei rapporti patrimoniali del defunto. Diventa però effettivamente erede solo se accetta l’eredità, in modo espresso, con un atto formale, oppure tacito, attraverso comportamenti che dimostrano la volontà di accettare.
Questo principio ha una ricaduta molto concreta: la responsabilità per i debiti tributari del defunto nasce solo se e quando il chiamato acquista la qualità di erede.
La semplice chiamata all’eredità non basta, così come non è sufficiente che il nome del chiamato compaia nella dichiarazione di successione.
Ne consegue che, se il Fisco intende pretendere dal figlio, dal coniuge o da un altro chiamato il pagamento di imposte non versate dal defunto, ha l’onere di dimostrare che quella persona è effettivamente divenuta erede, provando l’avvenuta accettazione dell’eredità.
2. La rinuncia all’eredità e i suoi effetti verso il Fisco
La rinuncia all’eredità è l’atto con cui il chiamato dichiara formalmente di non voler diventare erede.
Si tratta di un atto solenne, che deve essere ricevuto da un notaio o dal cancelliere del tribunale competente ed è soggetto a precise regole di forma.
Una volta effettuata la rinuncia, il chiamato non è erede e, di conseguenza, non risponde dei debiti del defunto, compresi quelli di natura tributaria.
Sul piano dei rapporti con l’Amministrazione finanziaria, questo significa che non è legittimo notificare al rinunciante atti con i quali si intenda pretenderne il pagamento.
La giurisprudenza più recente ha chiarito che la possibilità, riconosciuta dalla legge, di revocare la rinuncia entro certi limiti temporali e a determinate condizioni non consente al Fisco di trattare il rinunciante come un erede “potenziale” sul quale continuare a far gravare notifiche e atti interruttivi della prescrizione dei debiti del defunto.
Finché la rinuncia è efficace e non è stata revocata nel rispetto delle forme previste, il rinunciante non può essere considerato debitore per i debiti ereditari.
In altri termini, il fatto che in futuro il chiamato possa eventualmente cambiare idea e accettare l’eredità non lo trasforma in un debitore attuale. La responsabilità per i debiti tributari del defunto nasce solo se, e dal momento in cui, egli acquista la qualità di erede.
3. Il nodo dell’accettazione tacita: comportamenti da evitare
Se la rinuncia è formalmente corretta, il vero punto di attenzione riguarda il rischio di comportamenti che possano essere interpretati come accettazione tacita dell’eredità.
Il codice civile prevede infatti che l’accettazione possa risultare anche da atti concludenti: determinati comportamenti, incompatibili con la volontà di rinunciare, possono essere letti come manifestazione di volontà di accettare.
È il caso, ad esempio, di chi dispone dei beni ereditari come se ne fosse proprietario oppure di chi compie atti che presuppongono necessariamente la qualità di erede.
Per questo, chi ha rinunciato deve prestare particolare attenzione alla gestione dei beni appartenuti al defunto.
Non ogni attività, però, integra automaticamente un’accettazione tacita: la giurisprudenza ha chiarito che alcuni atti possono essere compiuti in forza di un titolo diverso dalla qualità di erede, come nel caso di chi agisce come semplice detentore o custode oppure in virtù di un mandato.
Il punto centrale è la coerenza tra la rinuncia formale e i comportamenti successivi: quanto più questi ultimi appaiono compatibili con la volontà di non subentrare nella posizione del defunto, tanto minore sarà il rischio che vengano interpretati come accettazione tacita.
4. La “rinuncia strategica” e i timori del Fisco
Un’obiezione spesso sollevata è quella della cosiddetta “rinuncia strategica”: il chiamato rinuncia subito, per evitare di rispondere dei debiti, salvo poi valutare in un secondo momento se revocare la rinuncia e accettare l’eredità, ad esempio se emergono beni di valore o se la situazione debitoria si rivela meno grave del previsto.
Su questo punto, la giurisprudenza ha tenuto ferma una linea chiara: la mera possibilità di una futura revoca non basta a giustificare, da parte del Fisco, la pretesa di continuare a notificare atti al rinunciante come se fosse un erede.
Finché la rinuncia non è revocata, il chiamato non è tenuto a rispondere dei debiti ereditari.
Ciò non significa, però, che il sistema lasci l’Amministrazione finanziaria e gli altri creditori del tutto privi di tutela.
Se in un momento successivo il chiamato revoca la rinuncia e accetta l’eredità, da quel momento egli assume la qualità di erede e può essere chiamato a rispondere dei debiti del defunto, nei limiti e con le garanzie previste dall’ordinamento, ad esempio attraverso l’accettazione con beneficio di inventario.
5. La tutela dei creditori personali del rinunciante
Un altro profilo delicato riguarda i creditori personali del soggetto che rinuncia all’eredità.
Si pensi al caso di chi, pesantemente indebitato, rinunci a una consistente eredità con il solo scopo di impedire ai propri creditori di soddisfarsi sui beni ereditari.
Il codice civile prevede uno specifico strumento di tutela: i creditori del rinunciante possono chiedere al tribunale di essere autorizzati ad accettare l’eredità in nome e per conto del loro debitore, al solo scopo di soddisfarsi sui beni ereditari, nei limiti dei loro crediti.
In questo modo, la rinuncia non può essere utilizzata come mezzo per sottrarre ingiustamente la garanzia patrimoniale ai creditori.
È quindi errato ritenere che la rinuncia consenta semplicemente di “far sparire” il patrimonio dalle pretese dei creditori: l’ordinamento bilancia la libertà del chiamato di rifiutare l’eredità con l’esigenza di proteggere le ragioni dei creditori, prevedendo strumenti specifici per evitare abusi.
6. Alcuni suggerimenti operativi
Per chi si trovi a dover decidere se accettare o rinunciare a un’eredità gravata da debiti, soprattutto fiscali, possono essere utili alcune indicazioni pratiche:
prima di assumere qualsiasi decisione, è opportuno ricostruire il più possibile la situazione patrimoniale e debitoria del defunto, eventualmente con l’aiuto di un professionista;
se si opta per la rinuncia, è fondamentale rispettare le forme di legge e conservare la documentazione relativa all’atto di rinuncia;
dopo la rinuncia, occorre evitare comportamenti che possano essere letti come esercizio di poteri tipici dell’erede sui beni ereditari;
in presenza di debiti personali del chiamato, è bene considerare che la rinuncia non mette necessariamente al riparo da iniziative dei creditori, che possono rivolgersi al giudice per essere autorizzati ad accettare l’eredità in sua vece.
7. Conclusioni
La rinuncia all’eredità è uno strumento importante di gestione del passaggio generazionale, soprattutto quando il patrimonio del defunto presenta una componente debitoria rilevante, in particolare verso il Fisco.
La giurisprudenza più recente ha chiarito che la semplice possibilità di revocare in futuro la rinuncia non legittima l’Amministrazione finanziaria a considerare il rinunciante come un erede “in attesa” e a notificargli atti per mantenere in vita i propri crediti.
Allo stesso tempo, il sistema non lascia senza protezione né il Fisco né i creditori personali del rinunciante, che dispongono di strumenti specifici per evitare che la rinuncia sia utilizzata in modo distorto.
In un quadro così articolato, la scelta se accettare o rinunciare all’eredità e, in caso di rinuncia, come comportarsi successivamente richiede attenzione e consapevolezza, oltre al supporto di un professionista in grado di valutare le ricadute concrete, anche fiscali, di ogni opzione.